Domain unternehmenswachstum.de kaufen?
Wir ziehen mit dem Projekt
unternehmenswachstum.de um.
Sind Sie am Kauf der Domain
unternehmenswachstum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmenswachstum.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
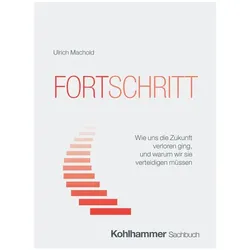
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
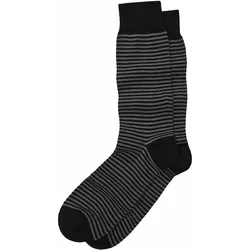
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Michalowicz, Mike: Der Pumpkin Plan: Die Strategie für UnternehmenswachstumDer Pumpkin Plan: Die Strategie für Unternehmenswachstum , Viele Unternehmen scheitern - oft innerhalb der ersten fünf Jahre nach Gründung. In diesem Existenzkampf sehen die Selbstständigen für sich häufig nur den Ausweg des Selbst-und-ständig-Arbeitens. Sie jagen im Hamsterrad in hohem Tempo durch den Alltag und kommen doch nicht voran. Das führt zu Frust, zu Erschöpfung und niemals aus der Sackgasse. Mike Michalowicz kennt dies aus eigener Erfahrung: Sein erstes Unternehmen machte ordentliche Umsätze - und doch war nie genug Geld übrig. Er war im Dauereinsatz, kämpfte um jeden Kunden und um jeden Auftrag. In dieser Situation der beständigen Überforderung stieß er plötzlich und unerwartet auf eine Quelle der Inspiration: Kürbisbauern. Mike Michalowicz erkannte, was ein erfolgreicher Kürbiszüchter mit erfolgreichen Unternehmenslenkern gemein hat. Und entwickelte daraus den Pumpkin Plan. Denn die gleiche Systematik, mit der gigantische Riesenkürbisse gezüchtet werden, lässt sich hervorragend anwenden, um ein erfolgreiches und gesundes Unternehmen zu führen - langfristig, mit Freude und Lebensqualität. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20180813, Produktform: Leinen, Titel der Reihe: budrich Inspirited##, Autoren: Michalowicz, Mike, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 198, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Marketing; Marktführer; Marktnische; Pumpkin-Plan; Top-Kunden; Unternehmen; Unternehmensstrategie, Fachschema: Unternehmensstrategie~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~KMU - Kleine und mittelständische Unternehmen, Fachkategorie: Vertrieb und Marketing~Kleine Unternehmen und Selbständige, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 217, Breite: 154, Höhe: 17, Gewicht: 412, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783847410119 9783847410126, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
-
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.